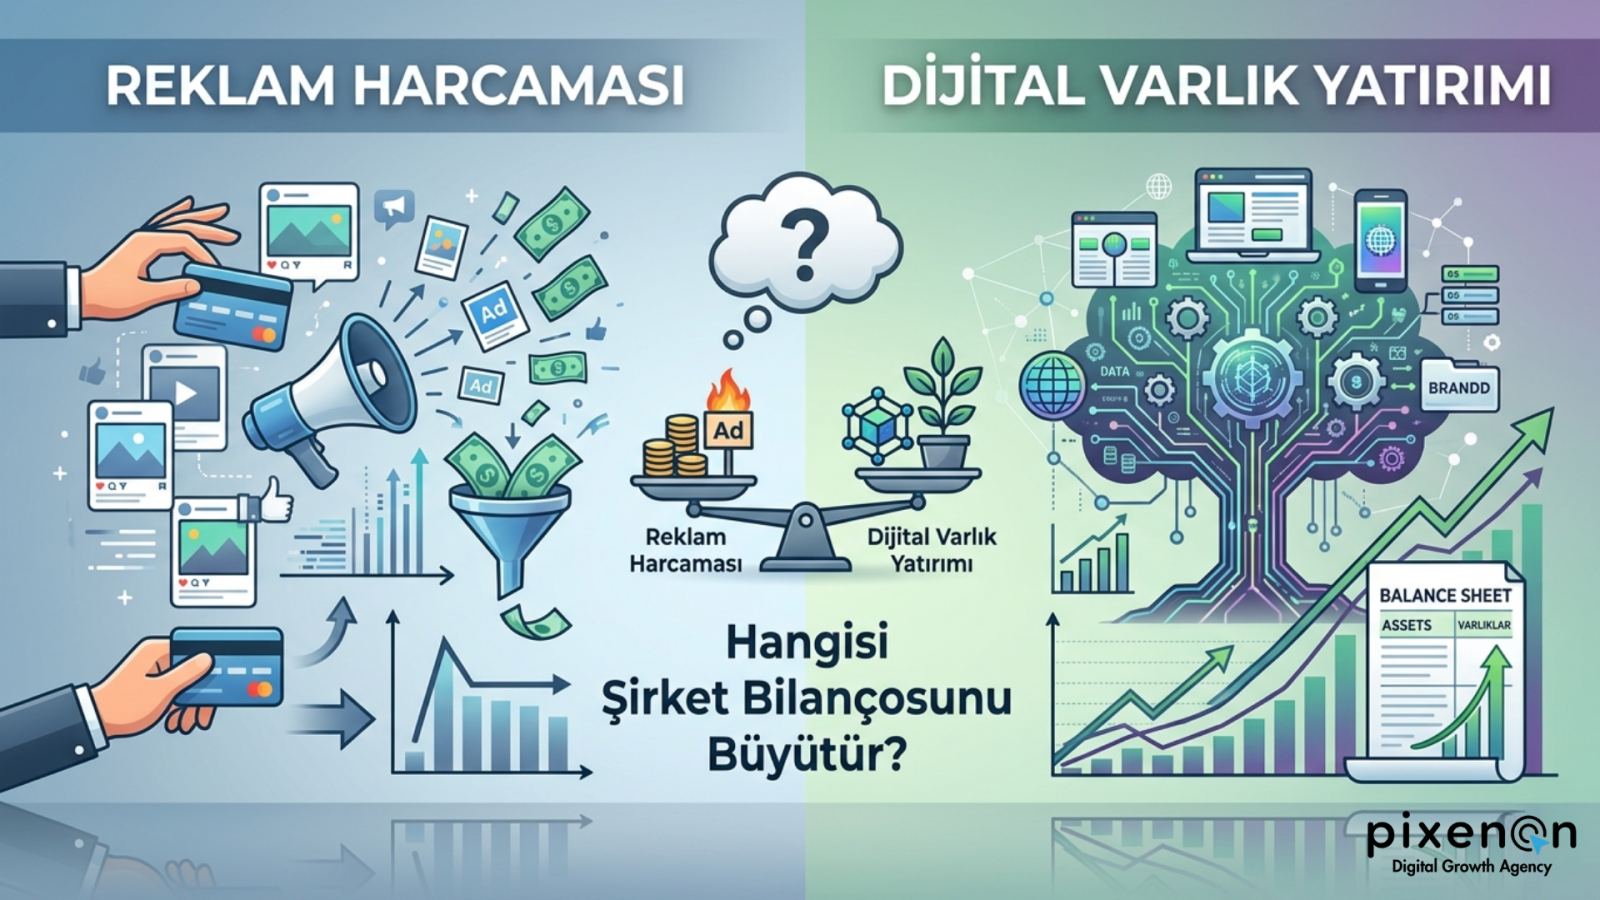
Türkiye’de yıllardır aynı tabloyu görüyorum: reklam harcaması ile dijital varlık yatırımını aynı kefeye koyan işletmeler, bütçeyi kısa vadeli kampanyalara akıtıp uzun vadeli dayanaklarını ihmal ediyor. Oysa bu iki kalem bilançoda farklı satırlarda durur ve farklı davranır. Biri dönem gideridir, diğeri şirketin elinde kalan bir değerdir. Karıştırıldığında ortaya çıkan tablo hep aynı: artan trafik, düşmeyen bağımlılık. Bir patronla görüşmeye gidiyorum, gözlerinin içine bakarak diyorum ki: “Dijital varlıklarınızı inşa edelim, web sitenizi büyütelim, e-posta listenizi oluşturalım, içerik arşivinizi kuralım.” Patron bana bakıyor, kaşlarını çatıyor: “Bütçem kısıtlı. Reklama veriyorum, direkt satış geliyor. Şimdilik idare ediyoruz.” Bu cevabı duyduğumda iki şeyi birlikte düşünüyorum: reklamın gerçekten getirdiği satış ve reklam durduğunda ne kalacağı. Reklam harcaması ile dijital varlık yatırımı arasındaki farkı ayırt etmeyen her işletme, bütçesini her ay sıfırdan kurmak zorunda kalır. Reklam kiralamaktır, dijital varlık satın almaktır. Reklam giderdir, dijital varlık yatırımdır. Reklam bir ayda biter, dijital varlık yıllarca getiri üretmeye devam eder.
Kritik kural: Reklam bütçesi kesildiğinde trafik sıfıra yaklaşıyorsa, şirket aslında bir varlık değil bir kira sözleşmesi işletiyor demektir.
Yanılgının Bilançodaki İzi
Reklam harcaması dönem gideri olarak yazılır; etkisi kampanya bittiğinde büyük ölçüde tükenir. Dijital varlık ise site, içerik arşivi, e-posta listesi ve marka aramaları gibi kalemlerden oluşur ve zamanla birikir. İkisini aynı sepete koyan işletme, hangi harcamanın kalıcı olduğunu ölçemez.
| Ölçüt | Reklam | Dijital Varlık |
|---|---|---|
| Bilanço etkisi | Dönem gideri | Biriken değer |
| Bitiş noktası | Bütçe kesilince durur | Bütçe kesilse de çalışır |
| Ölçüm | Kampanya başına dönüşüm | Organik trafik, marka araması |
| Risk | Maliyet artışı | Yavaş olgunlaşma |
Somut Senaryo: 300 Ürünlü E-Ticaret Sitesi
Aynı bütçeyi iki farklı biçimde kullanan bir site düşünün. İlk yol, tüm bütçeyi tek kanalda reklama ayırmak. İkinci yol, bütçenin bir kısmını ürün sayfaları, kategori metinleri ve e-posta listesine ayırmak.
- Ölçümü kur: Organik trafik, marka araması ve e-posta kayıt sayısını aylık takip et.
- Reklamı sabit tut: Kampanya dönüşümünü haftalık izle.
- Varlığı besle: Ürün ve kategori sayfalarını düzenli güncelle.
- Karşılaştır: Reklamı iki hafta durdurup trafikteki düşüşü ölç.
Beklenen çıktı, reklam durduğunda ne kadar trafiğin ayakta kaldığını görmektir. Bu ölçüm, yanılgının büyüklüğünü rakamla ortaya koyar. Ölçüm yöntemi şeffaf olduğunda tartışma da veriye döner.
Reklam Harcaması Neden “Kira”ya Benzer?
Reklam harcaması, bütçeden çıkan ve kampanya dönemi sonunda tükenen bir gider kalemi demektir. Bu yönüyle kira ödemeye benzer; ödeme durduğunda görünürlük de genellikle durur. Buna karşılık dijital varlık yatırımı, şirketin üzerinde kalan ve yıllar içinde değer üretebilen bir birikimdir. ChatGPT, Gemini, Perplexity veya Google AI gibi kanallarda markanızın görünürlüğünü sürdürmek için ikisini farklı zaman ufuklarına hizmet eden araçlar olarak ele almak gerekir. Doğru soru hangisinin daha iyi olduğu değil, hangi oranda ve hangi sırayla kullanılacağıdır.
Reklam harcaması tam olarak budur.
Reklam harcamasının finansal tanımı: Şirketin kısa vadeli satışlarını artırmak için yapılan, doğrudan gider yazılan, karşılığında herhangi bir maddi duran varlık veya maddi olmayan duran varlık oluşturmayan harcamadır.
Türkiye’de ortalama bir e-ticaret veya hizmet işletmesi, cirosunun %15-30’unu reklama harcar. Bu oran, KOBİ’lerde bazen %40’ı bulur.
Reklam Harcamasının Bilançoya Etkisi
| Kalem | Etki |
|---|---|
| Gelir Tablosu | Pazarlama gideri olarak düşer, brüt karı azaltır |
| Bilanço (Aktif) | Hiçbir varlık kalemi artmaz |
| Bilanço (Pasif) | Nakit azalır, borçlanma varsa borç artar |
| Özkaynak | Dönem net karı üzerinden dolaylı etki |
Örnek bir hesaplama:
Aylık 100.000 TL reklam harcayan bir işletme düşünelim.
-
1. Ay: 100.000 TL gider → 300.000 TL satış (reklamdan dönen)
-
2. Ay: Reklamı kesiyor → Satış 50.000 TL’ye düşüyor
-
3. Ay: Tekrar reklama başlıyor → Tekrar 100.000 TL gider
Bu işletme 3 ay sonunda ne kazandı? Sadece o anki satışları. Kalıcı bir müşteri tabanı mı? Hayır. Marka bilinirliği mi? Sadece reklam verdiği sürece. Veri mi? Hayır, reklam platformlarının elinde.
Reklam kiralamasıdır. Parasını ödediğiniz sürece evdesiniz, ödemeyi bıraktığınız anda sokaktasınız.
Türkiye’de Reklam Harcamalarının Acı Gerçeği
2023-2024 verilerine göre:
-
Meta (Facebook/Instagram) reklam maliyetleri yıllık %45 arttı.
-
Google Ads tıklama başı maliyet (TBM) son 2 yılda 2.5 katına çıktı.
-
Reklam harcaması yapan işletmelerin %68’i, harcamayı kestiğinde satışlarının en az %70 düştüğünü bildiriyor.
Pixenon olarak danışmanlık yaptığımız bir tekstil firmasının gerçek verisi:
-
Aylık 250.000 TL Instagram reklamı harcıyordu.
-
Reklam kesildiğinde, organik satışlar sadece 40.000 TL’ye düşüyordu.
-
3 yılda reklama harcadığı toplam tutar: 9.000.000 TL
-
Bu paranın karşılığında sahip olduğu varlık: Sıfır.
Patron bana “Kenan Bey, reklamsız satış olmuyor” dediğinde, “Evet çünkü siz hiçbir zaman reklam dışında bir şeye yatırım yapmadınız” dedim.
Dijital Varlık Yatırımı – Neden “Ev Sahibi Olmak” Gibidir?
Şimdi aynı parayı Dijital Varlıklara yatırdığınızı düşünün. Web sitesi kurulumu, SEO altyapısı, içerik üretimi, e-posta otomasyonu, CRM entegrasyonu…
Başlangıçta maliyetli gelir. Ama bu maliyet bir kereye mahsustur. Ve en önemlisi, yaptığınız bu harcama bilançonuzda aktifleşir.
Dijital Varlık yatırımının finansal tanımı: Uzun vadede ekonomik fayda sağlaması beklenen, maddi olmayan duran varlık (MADDV) niteliği taşıyan, aktifleştirilebilen ve amortisman yoluyla itfa edilen harcamalardır.
Dijital Varlıkların Bilançoya Etkisi
| Kalem | Etki |
|---|---|
| Gelir Tablosu | Yatırım tutarı gider değil, aktifleştirilir |
| Bilanço (Aktif) | Maddi olmayan duran varlık kalemi artar |
| Bilanço (Pasif) | Nakit azalır, ancak varlık karşılığı oluşur |
| Özkaynak | Dolaylı olumlu etki (varlık artışı) |
Örnek bir hesaplama:
Bir işletme, 200.000 TL ile profesyonel bir web sitesi + SEO altyapısı + içerik stratejisi kursun. (Pixenon standartlarında)
-
1-3. Ay: Yatırım yapılıyor. Gider gibi görünüyor ama aktifte “Dijital Varlıklar” kalemi açılıyor.
-
4-12. Ay: Organik trafik gelmeye başlıyor. Reklam harcaması kademeli azaltılıyor.
-
2. Yıl: Web sitesi aylık 50.000 ziyaretçi alıyor. Reklam harcaması başlangıcın %20’sine düşüyor.
-
3. Yıl: Web sitesi aktif varlık olarak bilançoda duruyor (amortisman düşülmüş değeriyle). E-posta listesinde 50.000 kişi var. CRM’de 10.000 müşteri kaydı.
Bu işletme, reklamı tamamen kesse bile aylık 150.000 TL organik satış yapabiliyor. Çünkü dijital varlıkları onun için çalışıyor.
Amortisman ve Vergi Avantajı
Burada kritik bir nokta var. Dijital varlık yatırımları, Türk Vergi Sistemi’nde “Maddi Olmayan Duran Varlık” olarak değerlendirilebilir ve amortismana tabi tutulur. Yani yatırımı tek seferde gider yazmak zorunda değilsiniz.
Örneğin:
-
Web sitesi yazılımı (300.000 TL) → 3 yılda amortisman
-
Domain alımı (5.000 TL) → 1 yılda amortisman
-
SEO çalışmaları (aktifleştirilebilir kısmı) → 5 yılda amortisman
Bu, nakit akışınızı korurken aynı zamanda vergi matrahınızı düşürmenizi sağlar. Reklam harcamasında böyle bir esneklik yoktur. Reklam, dönem gideridir, nokta.
Pixenon olarak şunu söylüyoruz : Doğru yapılandırılmış bir dijital varlık yatırımı, reklam harcamasından hem bilanço büyütme hem de vergi planlaması açısından çok daha avantajlıdır.
Finansal Tablolarla Karşılaştırma – 3 Yıllık Senaryo
Reklam harcaması ile dijital varlık yatırımı arasındaki farkı görmenin en net yolu, iki işletmeyi aynı koşullarda üç yıl boyunca yan yana koymaktır. Aşağıdaki senaryo varsayımsaldır; amaç kesin sonuç vaat etmek değil, harcama kalemlerinin bilançoya nasıl yansıdığını göstermektir. Rakamlar örnektir, gerçek işletme verisi değildir.
İki Marka, İki Strateji
Aynı sektörde, benzer büyüklükte iki rakip düşünelim. İkisi de aynı ürünü satıyor, aynı müşteri kitlesine hitap ediyor. Fark yalnızca parayı nereye koyduklarında.
- A Markası: Ayda 100.000 TL reklam harcıyor. Dijital varlığa yatırım yapmıyor; yalnızca bir sosyal medya hesabı ve trafik çekmeyen basit bir tanıtım sitesi var.
- B Markası: Ayda 70.000 TL reklamla başlıyor, dijital varlıklar devreye girdikçe bu tutarı kademeli düşürüyor. Başlangıçta 300.000 TL’lik varlık yatırımı yapıyor (site, teknik altyapı, içerik, arama görünürlüğü). Sonrasında aylık 15.000 TL bakım ve içerik üretimi sürdürüyor.
Kritik ayrım şu: reklam harcaması dönem gideri olarak bilançodan çıkar, dijital varlık ise belirli koşullarda aktifte durur. Bu yüzden aynı toplam harcama, iki farklı bilanço üretir.
Karşılaştırmalı Tablo (3 Yıllık)
| Kalem | A Markası | B Markası |
|---|---|---|
| Toplam reklam harcaması | 3.600.000 TL | 1.800.000 TL (2. yıldan sonra azalıyor) |
| Dijital varlık yatırımı | 0 TL | 780.000 TL (300.000 peşin + 15.000 x 32 ay) |
| Toplam harcama | 3.600.000 TL | 2.580.000 TL |
| Web sitesi (amortismansız) | 10.000 TL | 400.000 TL |
| E-posta listesi (tahmini değer) | 0 TL | 250.000 TL |
| CRM veri tabanı | 0 TL | 150.000 TL |
| Arama görünürlüğü (SEO) değeri | 0 TL | 300.000 TL |
| İçerik arşivi (blog, video) | 0 TL | 100.000 TL |
| Toplam aktif varlık | 10.000 TL | 1.200.000 TL |
| 3. yıl aylık organik satış | 40.000 TL | 180.000 TL |
| Reklam bağımlılığı | %85 | %25 |
Tablo Nasıl Okunmalı?
Tablodaki varlık değerleri muhasebe standardı değil, tahmini piyasa karşılığıdır. Bir siteyi veya e-posta listesini bilançoya yazmak için değerleme yöntemi ve maliyet verisi gerekir. Bu yüzden rakamları yön gösterici kabul edin, kesin değer olarak değil. Yine de yön net: A Markası 3,6 milyon TL harcayıp elinde neredeyse hiçbir şey bırakmıyor. B Markası daha az harcıyor, karşılığında süreklilik taşıyan bir varlık biriktiriyor. Reklamı kesse bile bu varlıklar bir süre daha satış üretmeye devam eder.
Ölçüt Bazlı Kontrol
| Ölçüt | Ne Ölçülür |
|---|---|
| Maliyet | Aylık reklam gideri, varlık yatırımı, bakım gideri |
| Varlık | Site değeri, içerik sayısı, liste büyüklüğü |
| Bağımlılık | Reklam kaynaklı satışın toplam satışa oranı |
| Süreklilik | Reklam durduğunda satışın ne kadar sürdüğü |
Bu ölçütleri çeyrekte bir gözden geçirmek yeterli olur. Hangi kalemin büyüdüğünü, hangisinin eridiğini ancak düzenli takip gösterir. Pixenon gibi yapılar bu takibi genellikle reklam gideri ile organik kanal gelirini ayrı ayrı izleyerek yapar; ayrım netleşince karar da kolaylaşır. Hangisinin bilançosu daha büyük? Bu senaryoda B Markası. Ama sonuç sektöre, marja ve yatırımın ne kadar disiplinli yönetildiğine göre değişir.
Türkiye’de Patronlar Neden Reklama Devam Ediyor? (Psikolojik Tuzaklar)
Eğer durum bu kadar netse, neden hâlâ patronlar reklama yatırım yapıp dijital varlığa yatırım yapmıyor?
Pixenon olarak yüzlerce patronla görüştük, bu sorunun cevabını bulduk.
5 psikolojik tuzak
Tuzak 1: Anlık Memnuniyet Tuzağı
Reklam verirsin, hemen satış gelir. Beynin ödül merkezi harekete geçer. Dijital varlık yatırımında ise 3-6 ay sonuç alırsın. Beyin, anlık ödülü tercih eder.
Çözüm: “Bugünün satışı yarının iflasını getirmesin” diye düşünün. Bir saat sonra acıkanla, bir gün sonra acıkanın stratejisi farklıdır.
Tuzak 2: “Zaten Web Sitemiz Var” Yanılgısı
Patronların çoğunun bir web sitesi var. Ama o site trafik çekmiyor, dönüşüm yapmıyor, veri toplamıyor. Var olmakla işlevsel olmak aynı şey değil.
Çözüm: Web sitenizin bir “dijital çalışan” gibi çalışması gerekir. Ziyaretçi başına kaç TL kazandırdığını hesaplayın. 0.5 TL’nin altındaysa sitede sorun var.
Tuzak 3: “Reklam Bütçesini Kesemeyiz” Korkusu
Patronlar, reklamı keserlerse satışların duracağını bilir. Bu doğru. Ama bunun nedeni, başka hiçbir kanallarının olmamasıdır.
Çözüm: Reklam bütçesini kesmeden ÖNCE dijital varlıkları kurun. Paralel gidin. 6 ay sonra reklamı kademeli azaltın.
Tuzak 4: Dijital Varlık Nedir Bilmemek
Birçok patron, “dijital varlık” dendiğinde sadece domain ve hosting anlıyor. Oysa e-posta listesi, veri tabanı, içerik arşivi, SEO değeri, marka arama hacmi de dijital varlıktır.
Çözüm: Bu makaleyi okuyorsanız, artık biliyorsunuz. Bilgi sorumluluk getirir.
Tuzak 5: “Benim İşim Yerel, Sosyal Medya Yeter” Safsatası
Yerel işletmeler en büyük yanılgıya düşüyor. “Müşterilerim zaten Instagram’dan buluyor” diyorlar. Peki Instagram çökerse? Peki algoritma değişirse?
Çözüm: Yerel bir işletme için bile dijital varlık = Google My Business, kendi web sitesi, yerel SEO, müşteri veri tabanı. Bunlar olmadan “yerel” olmak sadece coğrafi bir durumdur, strateji değil.
Pixenon olarak şunu çok iyi biliyoruz: Patronlar akıllıdır, ama doğru bilgiye erişimleri kısıtlıdır. Pixenon’un görevi, bu bilgiyi anlaşılır finansal dille anlatmak ve harekete geçirmektir.
Bölüm 5: Bilanço Büyütmenin 4 Adımlı Dijital Varlık Stratejisi
Teori yeterli. Şimdi pratik. Bugün başlayabileceğiniz, 12 ayda bilançonuzu büyütecek 4 adımlı stratejiyi paylaşıyorum.
Adım 1: Dijital Varlık Envanteri Çıkarın (0-30 Gün)
Mevcut durumunuzu tespit edin:
-
Web siteniz gerçekten “size ait” mi? (Domain, hosting, yazılım)
-
E-posta listeniz var mı? Kaç kişi? Son 6 ayda kaç e-posta gönderdiniz?
-
Müşteri verilerinizi nerede tutuyorsunuz? (Excel mi, CRM mi?)
-
İçerik arşiviniz var mı? Blog, video, PDF? Bunlar sizin sitenizde mi yoksa YouTube/Instagram’da mı?
Pixenon önerisi: Bu envanteri bir tabloya dökün. Eksiklerinizi işaretleyin. Çoğu markanın %70’i eksik çıkacak.
Adım 2: Temel Dijital Mülkleri Kurun (30-90 Gün)
Minimum varlıklar:
-
Hızlı, mobil uyumlu, SEO’ya uygun web sitesi (WordPress veya benzeri)
-
E-posta pazarlama altyapısı (Mailchimp, HubSpot, Brevo, veya yerel alternatifler)
-
Ziyaretçi verisi toplama mekanizmaları (pop-up, lead magnet)
-
Google Analytics 4 + Search Console kurulumu
Bütçe tahmini: 100.000 – 300.000 TL (tek seferlik) + aylık 10.000 TL (alt yapı ve içerik)
Bu harcamayı 2-3 yılda amorti edeceğinizi not. Reklam harcaması gibi “eriyen” bir gider değil, değer kazanan bir varlıktır.
Adım 3: Organik Görünürlüğü Aktifleştirin (90-270 Gün)
Bu aşamada içerik ve SEO ağırlıklı çalışılır:
-
Haftada 2 blog yazısı (anahtar kelime araştırmasıyla)
-
Eski içeriklerin güncellenmesi
-
Backlink stratejisi (sektör sitelerinden link alma)
-
Google Discover ve haber sitelerinde görünürlük
Bütçe tahmini: Aylık 15.000 – 30.000 TL (içerik üretici, SEO danışmanı)
Bu aşamada reklam bütçenizi henüz kesmeyin. Paralel götürün. Organik trafik artmaya başladıkça reklama olan bağımlılığınız azalacak.
Adım 4: Reklam Bağımlılığını Sonlandırın (270-365 Gün)
Artık veriler konuşuyor:
-
Organik trafik aylık 20.000 ziyaretçiyi geçti mi?
-
E-posta listeniz 10.000 kişiye ulaştı mı?
-
Aylık organik satışlar, toplam satışın %40’ını oluşturuyor mu?
Evet ise, reklam bütçenizi kademeli (%10-20) azaltın. Azalttıkça satışlarınız düşüyor mu izleyin. Organik kanallar güçlüyse düşüş ya çok az olacak ya da olmayacak.
Hedef: 1 yıl sonunda, reklam harcamanızı başlangıçtaki seviyenin en fazla %50’sine indirmek. 2 yıl sonunda %25’ine.
Pixenon olarak bu yöntemi uyguladığımız müşterilerimizden biri (e-ticaret giyim markası):
-
Başlangıç: Aylık 180.000 TL reklam, aylık satış 600.000 TL
-
-
ay: Dijital varlıklar kuruldu. Reklam 180.000 TL devam, satış 750.000 TL
-
-
-
ay: Reklam 120.000 TL’ye düştü, satış 900.000 TL
-
-
-
ay: Reklam 80.000 TL, satış 1.100.000 TL
-
-
-
ay: Reklam 50.000 TL, satış 1.300.000 TL
-
Markanın bilançosunda 2 yıl sonunda 850.000 TL değerinde dijital varlık oluştu. Reklam harcaması %72 azaldı. Satış 2 katına çıktı.
İşte buna “bilanço büyütmek” denir.
Finansal Manifesto – Pixenon’un Bilanço Çağrısı
Türkiye’de patronlar bilançoya baktığında duran varlıklar kaleminde binaları, araçları, makineleri görür. Peki reklam harcaması ile dijital varlık yatırımı arasındaki farkı bilanço okumasında nereye koyar? Web sitesinin, yazılımın, veri tabanının, marka değerinin karşılığı çoğu zaman defterde yoktur. Oysa bu kalemler, şirketin gelecekteki nakit akışını doğrudan etkiler. Reklam harcaması vs. dijital varlık yatırımı karşılaştırması tam da bu noktada başlar: biri dönem gideri, diğeri biriktirilebilir değerdir. Pixenon olarak bu makaleyi bir Finansal Manifesto olarak yayınlıyoruz. Amacımız slogan değil, ölçülebilir bir çerçeve sunmak. Reklam harcaması bütçeyi tüketir; dijital varlık yatırımı şirketin duran varlık değerini büyütür. İkisi rakip değil, farklı zaman ufuklarına hizmet eden iki kalemdir.
Dijital Bilanço ManifestosuMadde 1: Reklam harcaması “kiralık ev” gibidir. İçinde yaşarken güzeldir ama aidiyet yaratmaz, değer biriktirmez, varlık oluşturmaz. Madde 2: Dijital varlık yatırımı “kendi evin” gibidir. Peşin ödersin, belki kredi çekersin ama sonra ev senindir. Değer kazanır, kiraya verirsin, satarsın, miras bırakırsın. Madde 3: Bir şirketin gerçek değeri, yalnızca fiziksel varlıklarıyla değil, dijital varlıklarıyla da ölçülür. Web sitesi, e-posta listesi, veri tabanı, içerik arşivi, SEO değeri… Bunlar olmadan bilanço eksiktir. Madde 4: 2025 ve sonrasında kazanacak markalar, bugün dijital varlıklarına yatırım yapanlardır. Reklama esir olanlar ise platformların insafına kalacaktır. Madde 5: Her patron, her ay reklam bütçesinin en az %20’sini dijital varlık yatırımına ayırmalıdır. Bu oran 12 ayda %50’ye çıkarılmalıdır. Madde 6: Bu manifestoyu okuyan her işletme sahibi, önümüzdeki 30 gün içinde dijital varlık envanterini çıkarmak ve bir yol haritası oluşturmakla yükümlüdür.
İki Kalemi Aynı Terazide Okumak
Reklam harcaması durduğunda trafik de durur; bu bir kural değil, çoğu hesapta gözlenen bir davranıştır. Dijital varlık ise yatırım tamamlandıktan sonra bakım maliyetiyle çalışmaya devam eder. Aşağıdaki tablo, iki kalemi bilanço mantığıyla yan yana koyar.
| Ölçüt | Reklam Harcaması | Dijital Varlık |
|---|---|---|
| Bilanço yeri | Dönem gideri | Duran varlık (aktifleştirilebilir) |
| Etki süresi | Kampanya bitince sona erer | Bakım sürdükçe devam eder |
| Ölçüm | ROAS, CPA, tıklama maliyeti | Organik trafik, dönüşüm, marka aramaları |
| Platform bağımlılığı | Yüksek | Düşük |
| Devredilebilirlik | Yok | Satılabilir, lisanslanabilir |
Küçük Bir Senaryo: 40 Sayfalık Klinik Sitesi
Diyelim bir klinik, aylık reklam bütçesinin bir kısmını site içeriğine ve teknik altyapıya kaydırdı. İlk ay ölçülebilir bir sıçrama beklenmez; bu normaldir. Süreç şöyle ilerler:
- Envanter: Mevcut sayfalar, formlar, veri tabanı ve e-posta listesi listelenir.
- Öncelik: Hasta adaylarının en sık sorduğu başlıklar içerik planına alınır.
- Teknik temel: Sayfa hızı, mobil uyum ve yapılandırılmış veri kontrol edilir. Google’ın Search Central belgeleri bu adımda referanstır.
- Ölçüm: Organik oturum, form dönüşümü ve marka aramaları aylık izlenir.
Beklenen çıktı kesin bir sıralama değil, zamanla biriken ölçülebilir bir tabandır. Reklam bütçesi bu tabanı hızlandırmak için kullanılır, onun yerine geçmez. Erişilebilirlik ve yapı standartları için W3C WAI rehberleri yol gösterir.
30 Günlük Kontrol Listesi
| Adım | Çıktı |
|---|---|
| Varlık envanteri | Site, yazılım, veri, içerik listesi |
| Bütçe ayrımı | Reklam ve varlık kalemlerinin net oranı |
| Metrik seti | Organik trafik, dönüşüm, marka araması |
| Gözden geçirme | Aylık rapor ve çeyreklik revizyon |
Bu içerik bilgilendirme amaçlıdır; muhasebe veya finansal raporlama konusunda uzman görüşü yerine geçmez. Aktifleştirme kararları için mevzuata ve mali müşavirinize başvurun.
Bugün Reklama mı Yatırıyorsunuz, Yoksa Dijital Varlığa mı?
Sevgili patronlar, girişimciler, yöneticiler,
Kapanış konuşmamı çok açık yapacağım.
Pixenon Dijital Görünürlük ve Büyüme Ajansı Kurucusu olarak , yıllardır yüzlerce şirketin finansal tablolarını inceledim. Büyüyenler ile küçülenler arasındaki en belirgin fark şuydu: Büyüyen şirketlerin bilançosunda “dijital varlık” kalemi vardı. Küçülenlerin ise sadece “reklam gideri”.
Siz hangisi olmak istiyorsunuz?
Reklam harcaması size bir ömür boyu lazım olacak. Ama bu, kira öder gibi sürekli çıkış yapacağınız anlamına gelmez. Kira ile ev sahibi olmak arasındaki farkı herkes bilir. İşte aynı fark, reklam ile dijital varlık arasında da vardır.
Pixenon Dijital Görünürlük ve Büyüme Ajansı olarak biz, markaların bu farkı görmesini ve harekete geçmesini sağlıyoruz. Sizi de bu yolculuğa davet ediyoruz.
Not:
-
Reklam harcaması cüzdanınızdan çıkar ve bir daha geri gelmez.
-
Dijital varlık yatırımı da cüzdanınızdan çıkar, ama yıllarca boyun size gelir olarak geri döner.
Hangisi şirket bilançonuzu büyütür? Cevabı biliyorsunuz.
Şimdi harekete geçme zamanı.
Bu manifesto, markanızın finansal dönüşümünün anahtarıdır. İzinsiz kopyalanamaz, kaynak gösterilerek alıntı yapılabilir.
Ek: Hızlı Bilanço Testi (2 Dakikada Kendinizi Değerlendirin)
-
Geçen yıl toplam reklam harcamanız ne kadardı? ______ TL
-
Bu harcama karşılığında elinizde kalan kalıcı dijital varlığınız var mı? (Evet/Hayır)
-
Web sitenizi aktif bir “varlık” olarak değerlendirebilir misiniz? (Evet/Hayır)
-
E-posta listenizdeki kişi sayısı kaç? ______
-
Reklamı bir ay kesseniz satışlarınız yüzde kaç düşer? ______ %
Değerlendirme:
-
-
soruya Hayır → Dijital varlığınız yok.
-
-
-
soru %70 üzeri → Reklama bağımlısınız.
-
-
E-posta listeniz 5.000 altı → Veri varlığınız yetersiz.
Bu testten başarısız çıktıysanız, bir an önce dijital varlık stratejisi oluşturmalısınız. Pixenon olarak yanınızdayız.
Şimdi arayın. Yarın için çok geç olabilir.
Bu konuyu tamamlayan rehber: Reklam Bütçesi mi Dijital Varlık mı? İki Yaklaşımın 5 Yıllık Hesabı. Konunun devamı niteliğindeki Dijital Varlık Üretiminde Türkiye’nin Öncü ve En Kapsamlı Ekosistemi yazısı pratik bir çerçeve sunuyor.
Sınırlar ve riskler
Bu yaklaşım, kısa vadeli nakit akışı sıkışık olan şirketler için uygun değil. Reklam harcaması durdurulabilir bir kalemken dijital varlık yatırımı ön ödeme, emek ve zaman ister; getirisi aylar sonra görünür. Nakit döngüsü kısa olan bir işletmede bu yatırımı öne almak, günlük operasyonu finanse edememe riski taşır. Ölçüm tarafında da tuzaklar var. Reklamın katkısını atıf penceresiyle, varlığın katkısını ise organik oturum, marka aramaları ve dönüşüm oranıyla izlemek gerekir. İki metriği aynı tabloda karşılaştırmak yanıltıcı olur; biri harcamaya bağlı, diğeri zamanla biriken bir etkidir.
- Yanlış atıf riski: Reklamı kapatınca düşen satışı varlığa, varlığı ertelemeden gelen satışı reklama yazmak.
- Ölçek riski: Reklam bütçesini sıfırlayıp organik trafiğin aynı hızda süreceğini varsaymak.
- Kalite riski: İçerik ve teknik altyapı güncellenmezse varlığın değeri zamanla erir.
- Uyum riski: Müşteri verisi toplanan sayfalarda KVKK yükümlülüklerinin gözden kaçması.
Ölçüm yöntemi net olmalı: aylık bazda reklam harcaması, nitelikli oturum, dönüşüm oranı ve marka araması hacmi aynı dönemde kaydedilsin. En az üç aylık veri olmadan iki kalemi kıyaslamak sağlıklı değil. Bu içerik bilgilendirme amaçlıdır, finansal veya hukuki danışmanlık yerine geçmez; karar öncesi kendi verinizi ve uzman görüşünü esas alın.
Reklam Harcaması konusunda ayrı bir çalışma neden gerekir?
Arama motorları ve yapay zekâ asistanları, bir sayfayı değerlendirirken tanım, veri ve yapı katmanlarını birlikte okur. Reklam Harcaması bu nedenle yalnızca bir başlık tercihi değil, sayfanın tamamını ilgilendiren bir düzenleme konusudur. Google ve ChatGPT yanıtlarında görünürlük, çoğu zaman bu üç katmanın tutarlılığına bağlıdır; Reklam Harcaması çalışması da bu tutarlılığı kurmayı hedefler.
Hangi üç katman birlikte değerlendirilmelidir?
- Yapı katmanı: Başlıkların soru ve yanıt düzeninde ilerlemesi.
- Dil katmanı: Cümlelerin kısa tutulması ve terimlerin ilk geçtiği yerde açıklanması.
- Kaynak katmanı: Dış başvuruların görünür biçimde listelenmesi.
Reklam Harcaması nasıl ölçülür?
Ölçüm tek seferlik bir kontrol değil, düzenli aralıklarla yinelenen bir döngüdür. Aşağıdaki tablo, Reklam Harcaması çalışmasında izlenebilecek dört adımı ve her adımın çıktısını özetler. Adımlar sırayla uygulandığında hangi değişikliğin hangi sonucu etkilediğini ayırt etmek kolaylaşır. Tablo, ölçümün kapsamını daraltmak için de kullanılabilir; böylece her turda aynı veri seti karşılaştırılır.
| Adım | Yapılan iş | Çıktı |
|---|---|---|
| 1 | Mevcut sayfaların tanım cümleleri taranır | Eksik tanım listesi |
| 2 | Başlık yapısı soru düzenine göre gözden geçirilir | Yeni başlık planı |
| 3 | Veri ve kaynak atıfları kontrol edilir | Kaynak tablosu |
| 4 | Sonuçlar aylık olarak karşılaştırılır | Değişim raporu |
Reklam Harcaması için hızlı kontrol listesi
Kontrol listesi 6 maddeden oluşur ve her madde tek başına yanıtlanabilir. Liste, Reklam Harcaması çalışmasında hangi adımın tamamlandığını görmek için kullanılır; böylece aynı iş iki kez yapılmaz.
| Madde | Kontrol | Durum |
|---|---|---|
| 1 | İlk paragrafta tanım cümlesi var | Evet / Hayır |
| 2 | Başlıklar soru düzeninde ilerliyor | Evet / Hayır |
| 3 | Sayılar kaynağıyla veriliyor | Evet / Hayır |
| 4 | Dış başvurular listelenmiş | Evet / Hayır |
| 5 | İç bağlantılar kurulmuş | Evet / Hayır |
| 6 | Ölçüm düzeni tanımlanmış | Evet / Hayır |
Sıkça sorulan sorular
Reklam harcaması ile dijital varlık yatırımı arasındaki fark nedir?
Reklam harcaması, dükkan kirası gibi düzenli bir giderdir ve ödendiği sürece sonuç verir; dijital varlık yatırımı ise web sitesi, e-posta listesi ve içerik arşivi gibi yıllarca size getiri sağlayan bir varlık satın alımıdır.
Reklam harcaması neden kiraya benzetiliyor?
Çünkü reklam bütçesi her ay düzenli bir çıkıştır ve o ay ödenmezse görünürlük durur; ödenen paranın size geri dönen kalıcı bir varlığı olmaz.
Dijital varlık yatırımı şirket bilançosunu nasıl büyütür?
Web sitesi, e-posta listesi ve içerik arşivi gibi dijital varlıklar reklam gibi bir ayda bitmez, yıllarca getiri sağlayarak bilançoya kalıcı değer katar.
Reklam bütçesi kısıtlıyken dijital varlıklara yatırım nasıl yapılır?
Reklamı tamamen bırakmak yerine, bütçenin bir kısmını web sitesi büyütme, e-posta listesi oluşturma ve içerik arşivi kurma gibi kalıcı dijital varlıklara ayırarak dengeli bir plan yapılabilir.
Kaynaklar ve başvuru belgeleri
İlgili kaynak: satış yönetimi danışmanlığı.
labilir.
Sık sorulan sorular
Reklam harcaması ile dijital varlık yatırımı arasındaki fark nedir?
Reklam harcaması, dükkan kirası gibi düzenli bir giderdir ve ödendiği sürece sonuç verir; dijital varlık yatırımı ise web sitesi, e-posta listesi ve içerik arşivi gibi yıllarca size getiri sağlayan bir varlık satın alımıdır.
Reklam harcaması neden kiraya benzetiliyor?
Çünkü reklam bütçesi her ay düzenli bir çıkıştır ve o ay ödenmezse görünürlük durur; ödenen paranın size geri dönen kalıcı bir varlığı olmaz.
Dijital varlık yatırımı şirket bilançosunu nasıl büyütür?
Web sitesi, e-posta listesi ve içerik arşivi gibi dijital varlıklar reklam gibi bir ayda bitmez, yıllarca getiri sağlayarak bilançoya kalıcı değer katar.
Reklam bütçesi kısıtlıyken dijital varlıklara yatırım nasıl yapılır?
Reklamı tamamen bırakmak yerine, bütçenin bir kısmını web sitesi büyütme, e-posta listesi oluşturma ve içerik arşivi kurma gibi kalıcı dijital varlıklara ayırarak dengeli bir plan yapılabilir.